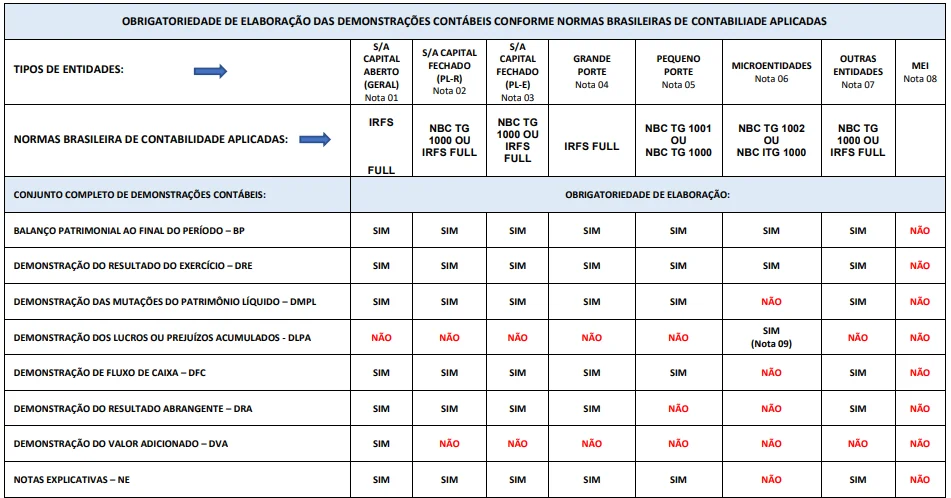
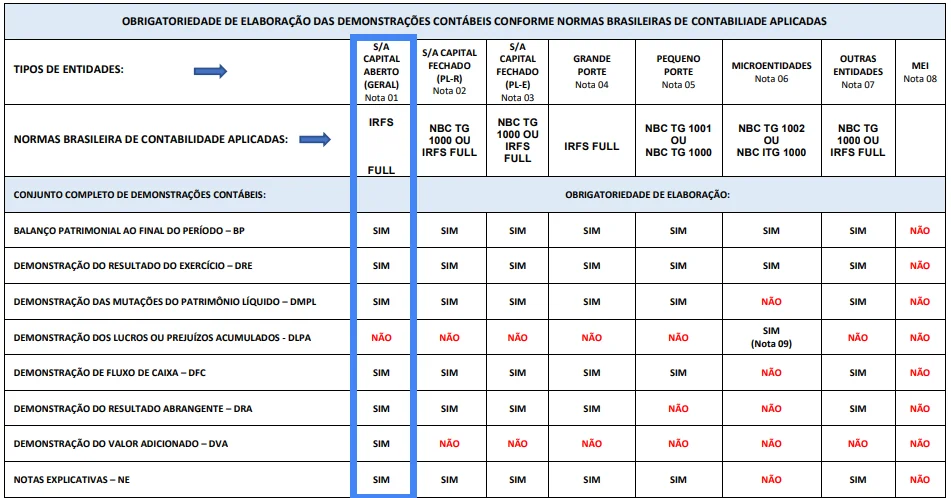
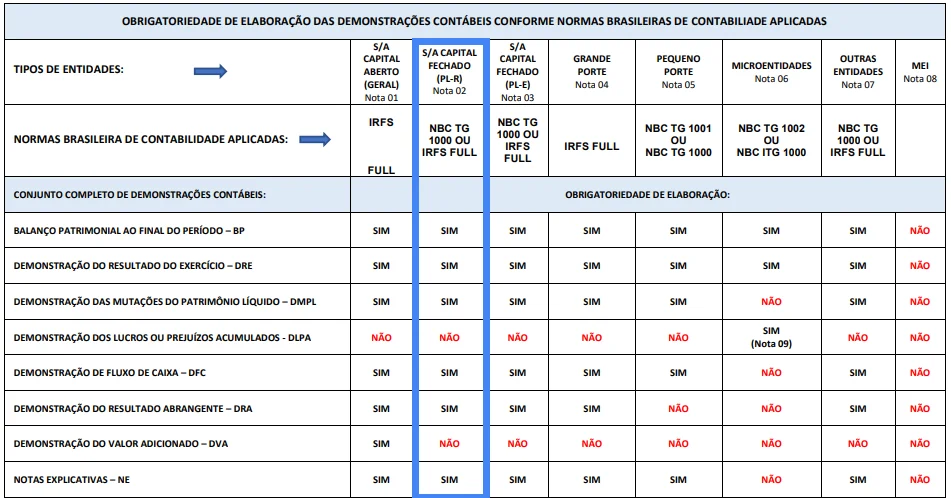
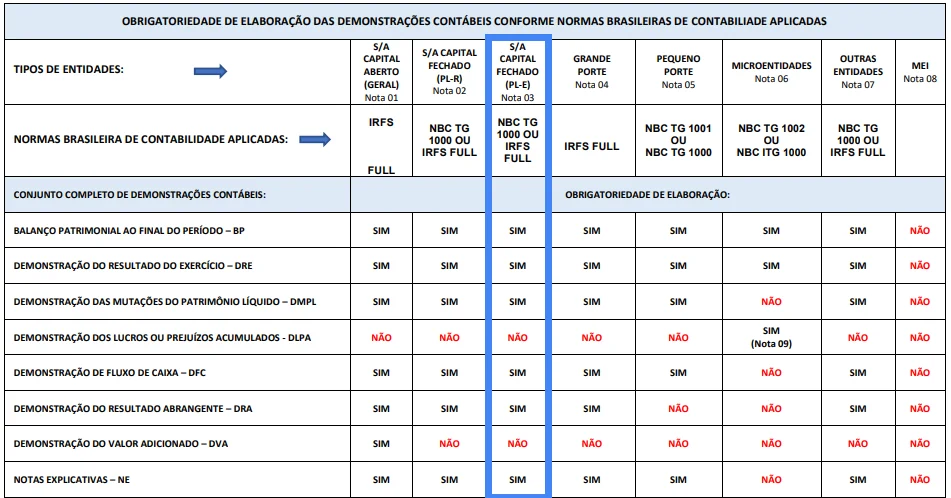
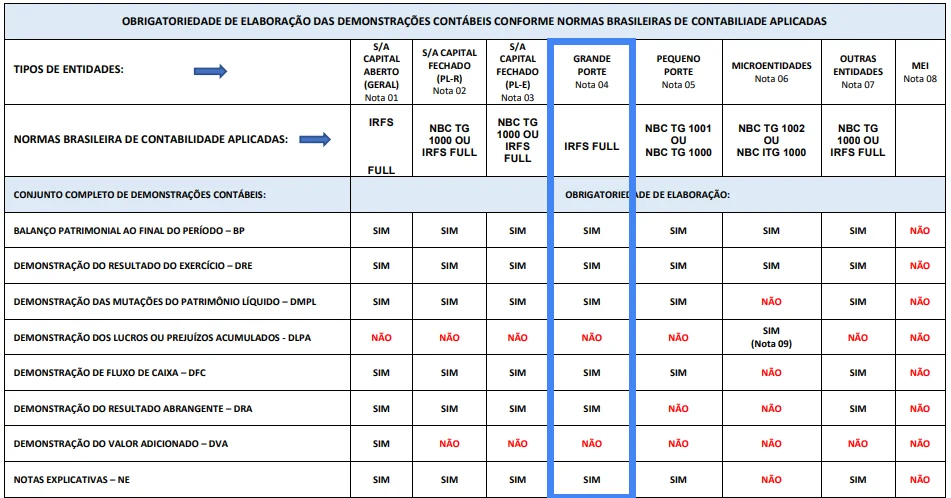
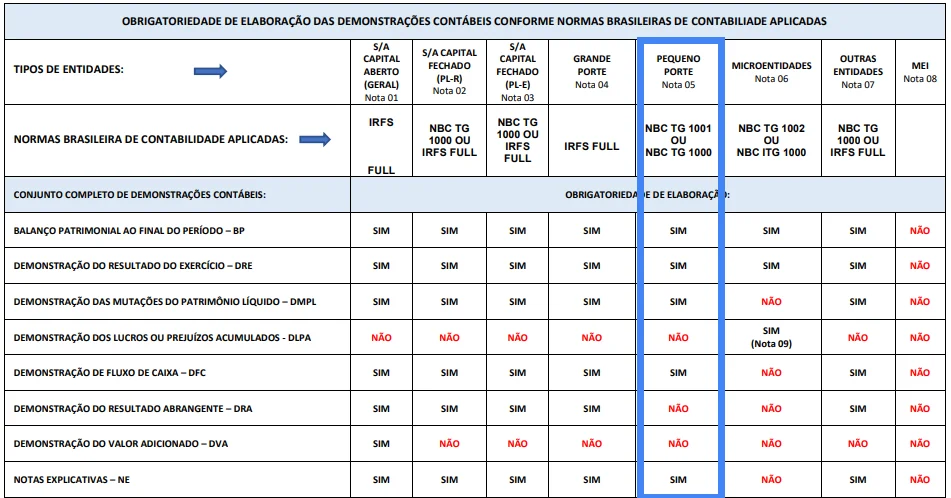
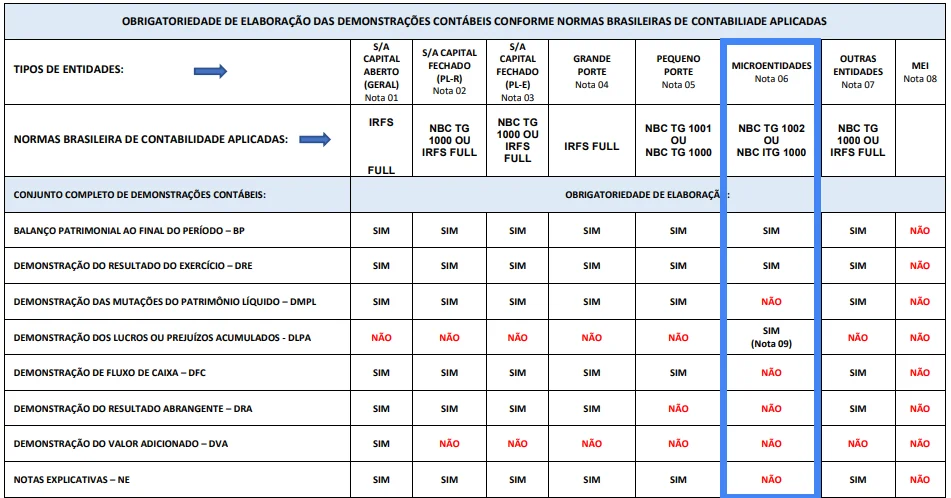
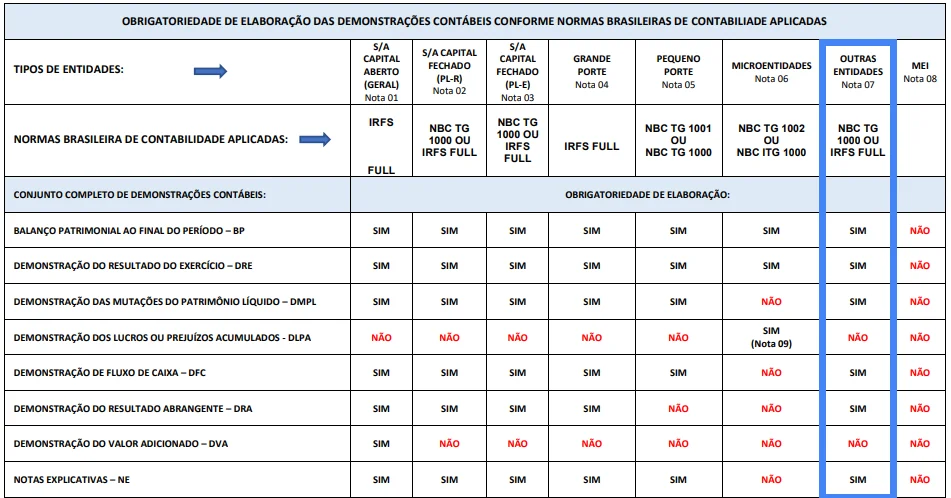
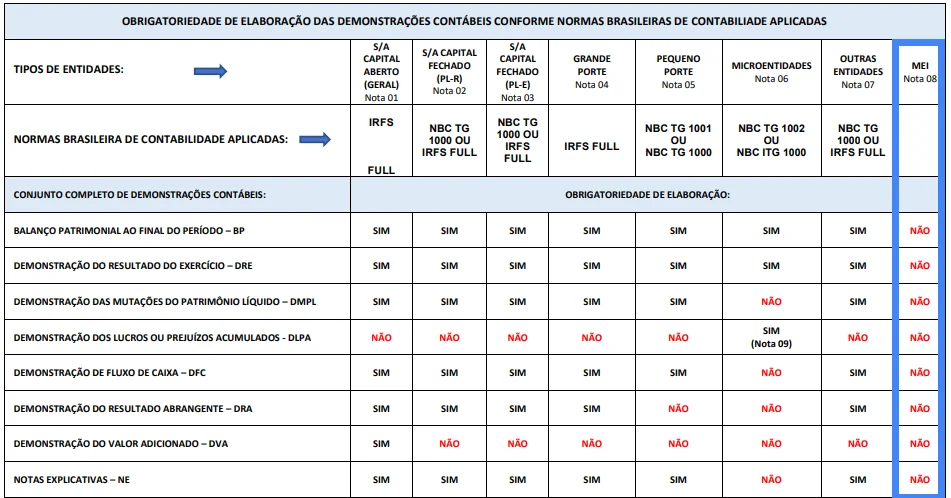
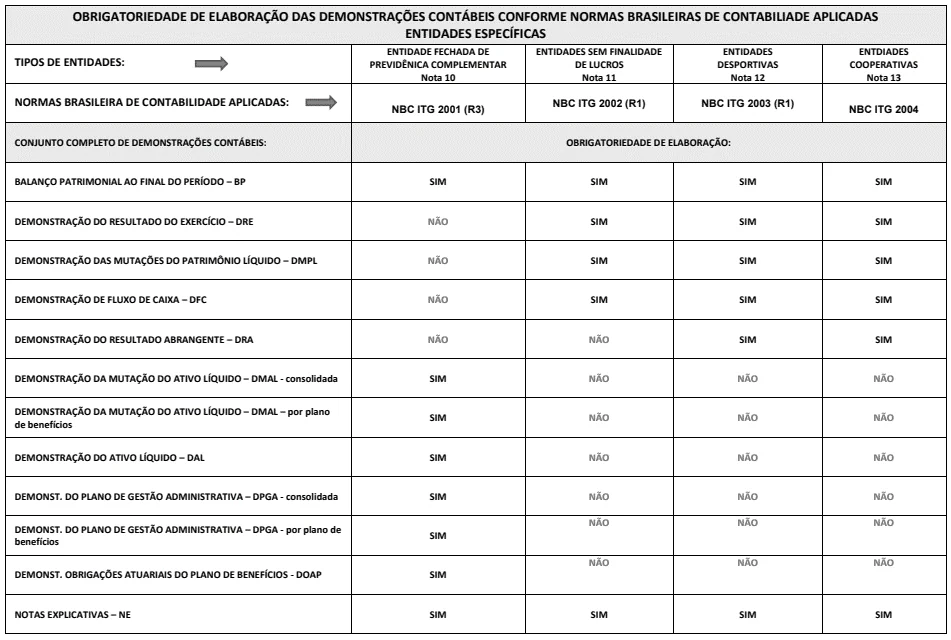
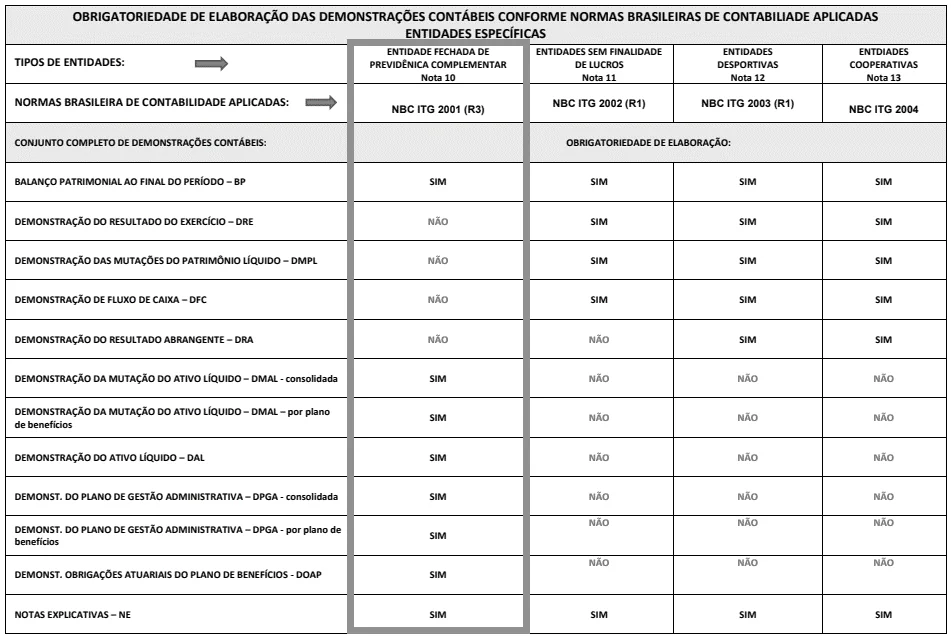
Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.
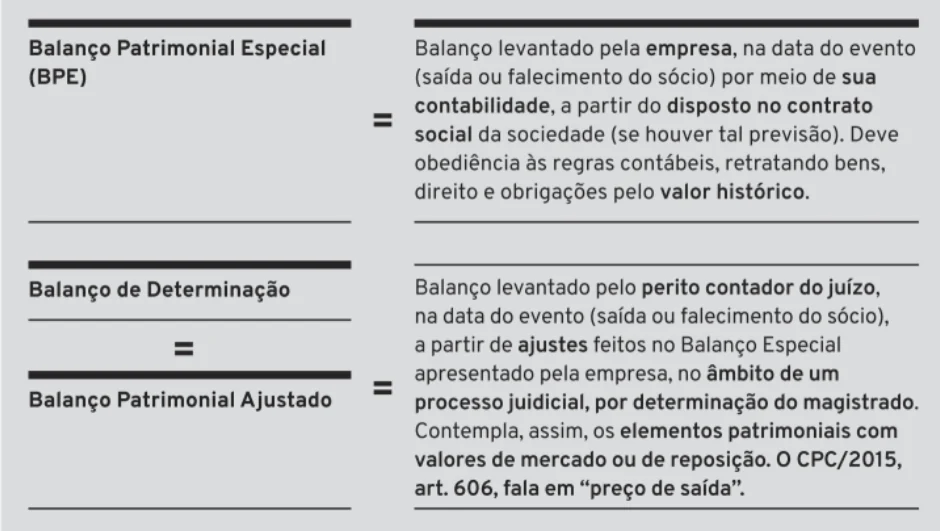
Item 8 (texto literal): São aplicáveis aos processos de apuração de haveres, além do previsto nos atos constitutivos, em outros instrumentos de relações jurídicas estabelecidas e nas decisões proferidas em processos judiciais, extrajudiciais ou procedimentos arbitrais, conforme o caso, os seguintes métodos: a) Valor Patrimonial Contábil (VPC): é o valor resultante da comparação entre ativos e passivos escriturados, em Balanço Patrimonial, levantado na data da resolução, aceitos pelos sócios e acionistas como valores de saída. b) Balanço de Determinação (BD): para fins desta Norma, considera-se o Balanço de Determinação o método de apuração de todos os bens e direitos do ativo, tangíveis e intangíveis, e de todo o passivo, a preço de saída. Este método é aplicável, preferencialmente, em situações de dissenso entre sócios, acionistas ou interessados. c) Fluxo de Caixa Descontado (FCD): apuração com base na projeção do valor presente dos fluxos de caixa futuros da sociedade, ajustado por uma taxa de desconto apropriada. Este método é aplicável em situações com disponibilidade de dados financeiros e contábeis, com destaque para sociedades com ativos intangíveis significativos ou potencial de crescimento elevado. d) Múltiplos de Mercado (MM): apuração comparada com outras empresas do mesmo setor de negócios, utilizando-se um conjunto de múltiplos financeiros adequados ao contexto da sociedade avalianda. Esse método é aplicável quando há padrões de apuração, e dados que permitam comparação.
Item 14 (texto literal): A Estrutura Conceitual para Relatório Financeiro e as demais normas editadas pelo Conselho Federal de Contabilidade (CFC) preveem que as demonstrações contábeis devem ser elaboradas sob a premissa de continuidade operacional, pressupondo que a entidade permanecerá em funcionamento no futuro previsível, sem intenção ou necessidade de encerramento ou liquidação. Essa premissa se mantém válida no contexto da apuração de haveres, conforme disposto a seguir: a) essa diretriz distingue a apuração de haveres dos processos de liquidação regidos pela NBC TG 900 - Entidades em Liquidação, nos quais as demonstrações são elaboradas sob bases distintas da premissa de continuidade operacional. b) no contexto de apuração de haveres, a elaboração das demonstrações e dos relatórios deve seguir as normas contábeis aplicáveis às entidades em continuidade.
Para o debate: STJ, REsp 1.904.252/RS, 4ª Turma, rel. Min. Maria Isabel Gallotti, j. 22/08/2023, DJe 01/09/2023, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202002910230&dt_publicacao=01/09/2023 Trecho do voto: “o sócio não pode, na dissolução parcial da sociedade, receber valor diverso (nem maior nem menor) do que receberia, como partilha, na dissolução total, verificada tão somente naquele momento.” A regra vem enunciada para o contrato omisso; no caso havia cláusula de balanço geral, omissa apenas quanto a lucros futuros.
STJ, REsp 1.335.619/SP, 3ª Turma, rel. Min. Nancy Andrighi, acórdão lavrado pelo Min. João Otávio de Noronha, j. 03/03/2015, DJe 27/03/2015, por maioria. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=201102662563&dt_publicacao=27/03/2015 No voto da relatora, a equiparação à dissolução total “constitui mera ficção legal, não se podendo olvidar que a sociedade irá, na prática, continuar em atividade”.
STJ, AREsp 2.640.057/PR, 3ª Turma, rel. Min. Moura Ribeiro, j. 13/10/2025, DJEN 17/10/2025, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=202401510549&dt_publicacao=17/10/2025 No caso, o título judicial já mandava apurar o valor que se alcançaria na dissolução total; a Turma manteve a avaliação do único imóvel a preço de saída, como se alienado, com dedução das despesas e dos impostos de uma alienação fictícia. O ponto não tem enunciado na ementa: generalizar para toda apuração de haveres seria exagero.
O voto do AREsp 2.640.057/PR também lista a continuidade do negócio para além da data-base entre as prognoses incompatíveis com o balanço de determinação. Leitura didática: o que se veda é projetar resultados para depois da data-base; reconhecer que a empresa segue em funcionamento não é vedado. É o ponto de maior atrito com o item 14 e vale levá-lo ao debate.
NBC TG 46 (R2): a definição de valor justo está reproduzida em slide deste Tip (transação não forçada; preço de saída). A NBC TG 46 não consta das referências da ITP 01, que não define preço de saída: a aproximação é leitura sugerida.
São acórdãos de Turma, sem súmula do STJ nem tema repetitivo localizado. Nenhum dos julgados lidos cita a NBC ITP 01: a ligação com os itens da norma é leitura didática.