Pular para o conteúdo
Curso Apuração de Haveres · Tip 05 Slide 135 · Tip 05

Apuração de Haveres: conceitos iniciais

Os slides 135 a 147 do curso, na ordem da apresentação: 1 bloco de slides e 12 slides de conteúdo depois do divisor.

  • Sabedoria para ler a norma e a lei
  • Segurança para conduzir a perícia
  • Inovação para apurar os haveres

O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.

Prof. Carlos Chelfo, autor do curso
Antes: Tip 04

Legislação aplicável ao contador: Código de Ética Profissional

Slides 119 a 134, na ordem da apresentação.

Curso

Início do curso

Os nove Tips, a apresentação do curso e a NBC ITP 01.

Depois: Tip 06

Perícia Contábil em Apuração de Haveres

Slides 148 a 159, na ordem da apresentação.

Tip: 05 de 9Slides: 135 a 147Slides sobre a NBC ITP 01: 4
Como ler

Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.

Quando o slide tem anotações do apresentador, elas abrem em Fontes e anotações do slide, com as fontes e os links. No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.

Capítulo 1 de 2 Sabedoria

1. Apuração de Haveres: conceitos iniciais

Slides 136 a 147 do Tip 05, na ordem da apresentação.

Slide 136

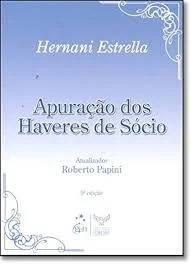
Nas palavras de Hernani Estrella

Capa do livro Apuração dos Haveres de Sócio, de Hernani Estrella.

“Os haveres do sócio consistem no “conjunto de valores, composto pela contribuição de capital, pelo quinhão nos fundos e reservas, pela quota-parte nos lucros, e ainda, por quaisquer outros créditos em conta disponível.”

Slide 137

Dessa forma, a apuração de haveres vem a ser um processo utilizado em contextos empresariais e jurídicos para determinar o valor que um acionista, sócio ou membro de uma empresa tem direito a receber em caso de saída ou dissolução da empresa

Slide 138

Nas palavras de Hernani Estrella

Imagem igual à do slide 136, reproduzida lá.

“Apuração de Haveres é o procedimento judicial ordenado pelo magistrado, desenvolvido por perito em contabilidade, que tem por meta a avaliação das quotas societárias, ou seja, mensuração da participação societária de sócio dissidente, excluído, ou pré-morto em sociedades contratuais”.

Slide 139NBC ITP 01O conceito agora está em norma (item 4)

NBC ITP 01
Apuração de Haveres

“4. Apuração de haveres é o processo que congrega um conjunto de procedimentos técnicos contábeis destinados à avaliação do patrimônio de uma sociedade, com vistas a estipular o valor dos haveres, ou deveres, a cada sócio, acionista ou terceiro interessado, conforme descrito no item 2 desta Norma, em determinada data-base.”

LIÇÃO PERICIAL

A norma fala em “haveres, ou deveres”: ao pé da letra, a apuração pode apontar valor a receber ou a pagar, sempre em determinada data-base.

PARA DEBATE

A doutrina clássica descreve um procedimento judicial. E a apuração voluntária entre os sócios ou no procedimento arbitral, que a norma também alcança (item 5)?

Fontes e anotações do slide 139

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 4 (texto literal): Apuração de haveres é o processo que congrega um conjunto de procedimentos técnicos contábeis destinados à avaliação do patrimônio de uma sociedade, com vistas a estipular o valor dos haveres, ou deveres, a cada sócio, acionista ou terceiro interessado, conforme descrito no item 2 desta Norma, em determinada data-base.

Item 5 (texto literal): A apuração de haveres judicial é realizada em processos que tramitam no Poder Judiciário. A apuração de haveres extrajudicial é aquela que ocorre voluntariamente entre os sócios, acionistas ou interessados, no procedimento arbitral ou em qualquer outro meio e que venham a resultar na apuração do patrimônio da sociedade.

Slide 140NBC ITP 01Objetivo e alcance da norma (itens 1 a 3)

ITEM 1
O que estabelece e para quê

Regras e procedimentos específicos para a apuração de haveres de sociedades empresárias e não empresárias, personificadas ou não.

Alinha as práticas contábeis com a legislação vigente e assegura equidade, transparência e fidedignidade.

ITEM 2
Para quê

Orientações técnico-científicas para identificar, mensurar e quantificar o valor patrimonial na apuração dos haveres devidos a sócios, acionistas ou terceiros interessados, na dissolução total ou parcial.

ITEM 3
Quem deve adotar

Todos os profissionais e empresas contábeis, independentemente da forma processual em que a apuração de haveres se insere.

LIÇÃO PERICIAL

Leitura didática: pelo item 1, cabem limitada, anônima, sociedade simples e até sociedade não personificada.

PARA DEBATE

No STJ, sociedade de advogados não tem fundo de comércio a apurar (REsp 1.227.240/SP), e a sociedade em conta de participação se liquida por prestação de contas (EDcl no REsp 1.230.981/RJ). Como aplicar a ITP 01 nesses casos?

Fontes e anotações do slide 140

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 1 (texto literal): Esta Interpretação estabelece regras e procedimentos específicos aplicáveis à apuração de haveres de sociedades empresárias e não empresárias, personificadas ou não; alinha as práticas contábeis com a legislação vigente, por decisão judicial, arbitral ou voluntária; e assegura a equidade, transparência e fidedignidade na apuração das participações societárias.

Item 2 (texto literal): O objetivo é constituir um conjunto de orientações técnico-científicas que possibilitem a aplicação dos procedimentos de identificação, mensuração e quantificação do valor patrimonial na apuração de haveres devidos a sócios, acionistas ou terceiros interessados nos casos de dissolução total ou parcial de sociedade.

Item 3 (texto literal): Esta Interpretação deve ser adotada por todos os profissionais e empresas contábeis, independentemente da forma processual na qual se insere a apuração de haveres, observadas as exigências da legislação e de outras normas aplicáveis, se houver.

Para o debate: STJ, REsp 1.227.240/SP, 4ª Turma, rel. Min. Luis Felipe Salomão, j. 26/05/2015, DJe 18/06/2015, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=201002302580&dt_publicacao=18/06/2015

STJ, EDcl no REsp 1.230.981/RJ, 3ª Turma, rel. Min. Marco Aurélio Bellizze, j. 22/09/2015, DJe 09/10/2015, unânime. Inteiro teor: https://processo.stj.jus.br/SCON/GetInteiroTeorDoAcordao?num_registro=201100097531&dt_publicacao=09/10/2015

São acórdãos de Turma, sem súmula do STJ nem tema repetitivo localizado. Nenhum dos julgados lidos cita a NBC ITP 01: a ligação com os itens da norma é leitura didática.

Slide 141

CÓDIGO PROCESSO CIVIL

“Art. 604. Para apuração dos haveres, o juiz:

I - fixará a data da resolução da sociedade;

II - definirá o critério de apuração dos haveres à vista do disposto no contrato social; e

III - nomeará o perito.

[…]estabelecer o pagamento dos haveres, será observado o que nele se dispôs no depósito judicial da parte incontroversa.”

Slide 142

O que se busca conhecer são:

  • Os créditos do sócio, em conta, devidamente atualizados;
  • Os débitos do sócio, em conta, devidamente atualizados;
  • O valor de patrimônio líquido real;
  • O fundo de comércio e outros ativos ou passivos ocultos;
  • As expectativas de caixa da sociedade quando ela vai continuar em funcionamento (going concern);
  • As expectativas de realização do Ativo, quando a sociedade vai liquidar-se; e etc.

Slide 143

Estabelece a Estrutura Conceitual, em sue item 3.9 que

NBC TG Estrutura Conceitual

"Premissa de continuidade operacional

3.9 As demonstrações contábeis são normalmente elaboradas com base na suposição de que a entidade que reporta está em continuidade operacional e continuará em operação no futuro previsível. Assim, presume-se que a entidade não tem a intenção nem a necessidade de entrar em liquidação ou deixar de negociar. Se existe essa intenção ou necessidade, as demonstrações contábeis podem ter que ser elaboradas em base diferente. Em caso afirmativo, as demonstrações contábeis descrevem a base utilizada.”

Slide 144NBC ITP 01E na apuração de haveres? A premissa se mantém (item 14)

NBC ITP 01
Apuração de Haveres

“14. [...] Essa premissa se mantém válida no contexto da apuração de haveres, conforme disposto a seguir:”

ALÍNEA A
Não se confunde com liquidação

“essa diretriz distingue a apuração de haveres dos processos de liquidação regidos pela NBC TG 900 - Entidades em Liquidação, nos quais as demonstrações são elaboradas sob bases distintas da premissa de continuidade operacional.”

ALÍNEA B
Normas de entidade em continuidade

“no contexto de apuração de haveres, a elaboração das demonstrações e dos relatórios deve seguir as normas contábeis aplicáveis às entidades em continuidade.”

LIÇÃO PERICIAL

Apurar haveres não é liquidar a sociedade: as demonstrações seguem as normas das entidades em continuidade, não a base de liquidação da NBC TG 900 (item 14).

PARA DEBATE

E na dissolução total, que o item 2 também alcança? Onde termina a apuração de haveres e começa a liquidação?

Fontes e anotações do slide 144

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 14 (texto literal): A Estrutura Conceitual para Relatório Financeiro e as demais normas editadas pelo Conselho Federal de Contabilidade (CFC) preveem que as demonstrações contábeis devem ser elaboradas sob a premissa de continuidade operacional, pressupondo que a entidade permanecerá em funcionamento no futuro previsível, sem intenção ou necessidade de encerramento ou liquidação. Essa premissa se mantém válida no contexto da apuração de haveres, conforme disposto a seguir: a) essa diretriz distingue a apuração de haveres dos processos de liquidação regidos pela NBC TG 900 - Entidades em Liquidação, nos quais as demonstrações são elaboradas sob bases distintas da premissa de continuidade operacional. b) no contexto de apuração de haveres, a elaboração das demonstrações e dos relatórios deve seguir as normas contábeis aplicáveis às entidades em continuidade.

Item 2 (texto literal): O objetivo é constituir um conjunto de orientações técnico-científicas que possibilitem a aplicação dos procedimentos de identificação, mensuração e quantificação do valor patrimonial na apuração de haveres devidos a sócios, acionistas ou terceiros interessados nos casos de dissolução total ou parcial de sociedade.

Slide 145

É preciso examinar:

  • O contrato social e suas alterações para determinar a participação do sócio, quer por subscrição, quer por integralização.
  • Se o sócio tinha direito a retiradas pro labore, de quanto, se foram
  • Se os balanços atribuíram lucros e se estes foram pagos ou creditados.
  • Se o sócio recebeu antecipações por lucros ou por retiradas.
  • Se o sócio emprestou dinheiro à sociedade.
  • Se o sócio recebeu empréstimos da sociedade.
  • Se os lucros foram acumulados.
  • Se os valores de empréstimos foram atualizados monetariamente.
  • Se fluíram juros sobre os empréstimos.

Slide 146

Em suma, uma análise rigorosa não deve limitar-se aos dados contábeis do balanço.

Entre a “essência” da substância patrimonial de uma empresa e a forma contábil demonstrada em balanço, há uma grande diferença.

O perito precisa, pois, louvar-se em “levantamentos de realidade”, embora também examinando os controles internos da sociedade e sua escrita (quanto às formalidades).

Slide 147NBC ITP 01Princípios gerais da apuração de haveres (item 6)

Transparência

“garantia de clareza, rastreabilidade e acessibilidade das informações a todos os envolvidos no processo”

Equidade

“necessária aplicação compromissada da técnica, com imparcialidade e respeito no tratamento de todos os sócios, acionistas ou interessados”

Fidedignidade

“aplicação de técnicas e procedimentos, em obediência às Normas Brasileiras de Contabilidade, que permitam uma apuração que reflita com confiabilidade o valor do patrimônio avaliado em determinada data [...]”

Legalidade

“utilização das legislações vigentes na época da apuração dos haveres”

Uso prático. Cada princípio é um teste do laudo e um argumento do parecer: informação rastreável, tratamento imparcial dos sócios, técnica conforme as NBC e legislação da época da apuração.

Fontes e anotações do slide 147

Fonte: NBC ITP 01 (CFC), de 13/11/2025, publicada no DOU de 28/11/2025, Seção 1, p. 419.

Item 6 (texto literal): Além dos aspectos jurídicos e contratuais envolvidos, o processo de apuração de haveres deve ser conduzido e executado de acordo com as normas legais associadas, com especial destaque para os princípios da transparência, equidade, fidedignidade e legalidade, definidos a seguir: a) transparência refere-se à garantia de clareza, rastreabilidade e acessibilidade das informações a todos os envolvidos no processo; b) equidade refere-se à necessária aplicação compromissada da técnica, com imparcialidade e respeito no tratamento de todos os sócios, acionistas ou interessados; c) fidedignidade refere-se à aplicação de técnicas e procedimentos, em obediência às Normas Brasileiras de Contabilidade, que permitam uma apuração que reflita com confiabilidade o valor do patrimônio avaliado em determinada data e, consequentemente, a quantificação dos haveres de seus sócios, acionistas ou interessados; e d) legalidade refere-se à utilização das legislações vigentes na época da apuração dos haveres.

Capítulo 2 de 2 Sabedoria

2. Continuar o curso

Os atalhos para seguir no curso e os nove Tips, com este em destaque.