Pular para o conteúdo
Curso Apuração de Haveres · Tip 06 Slide 148 · Tip 06

Perícia Contábil em Apuração de Haveres

Os slides 148 a 159 do curso, na ordem da apresentação: 1 bloco de slides e 11 slides de conteúdo depois do divisor.

  • Sabedoria para ler a norma e a lei
  • Segurança para conduzir a perícia
  • Inovação para apurar os haveres

O símbolo do pilar abre cada capítulo e o acompanha na barra de capítulos: a coluna marca os conceitos, a lei e a jurisprudência, e também a lista dos nove Tips, a apresentação do curso e o capítulo Continuar o curso, no fim de cada Tip; o escudo com a pedra angular marca o perito, o método e o controle; e o compasso marca a norma nova, os balanços, os números e o laudo.

Prof. Carlos Chelfo, autor do curso
Antes: Tip 05

Apuração de Haveres: conceitos iniciais

Slides 135 a 147, na ordem da apresentação.

Curso

Início do curso

Os nove Tips, a apresentação do curso e a NBC ITP 01.

Depois: Tip 07

Resolução x Dissolução

Slides 160 a 173, na ordem da apresentação.

Tip: 06 de 9Slides: 148 a 159
Como ler

Cada capítulo reúne os slides seguidos que têm o mesmo título no deck, na ordem e com a numeração da apresentação; o número do slide abre cada cartão.

No fim da página, Continuar o curso leva ao Tip anterior, ao início do curso, ao Tip seguinte e à lista dos nove Tips.

Capítulo 1 de 2 Sabedoria

1. Perícia Contábil: conceitos iniciais

Slides 149 a 159 do Tip 06, na ordem da apresentação.

Slide 149

A Perícia Contábil em Apuração de Haveres refere-se a uma avaliação técnica realizada por um perito contador com o objetivo de determinar o valor de uma participação societária em uma empresa ou a quantificação de direitos patrimoniais de um sócio em casos específicos, como dissolução de sociedade, saída de sócio, herança, entre outros.
Slide 150

Assim, o instrumento contábil empregado como referência para a liquidação dos haveres atribuídos ao sócio no contexto da dissolução da sociedade é identificado como balanço patrimonial → Balanço Patrimonial Especial.

Representa um procedimento societário e contábil, mediante o qual se realiza uma avaliação do patrimônio de uma sociedade, englobando ativos e passivos. Este processo visa determinar o valor efetivo do patrimônio e, por conseguinte, estabelecer a quantificação correspondente à participação societária de cada sócio.

Slide 151

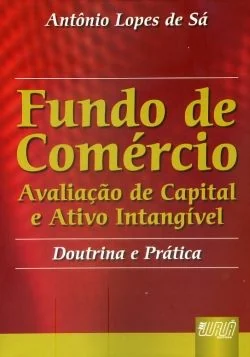
Nas palavras de Antonio Lopes Sá,

“O exame de apuração de haveres é complexo e não se limita apenas às contas do sócio, mas também as da sociedade em seu comportamento comparativo e prospectivo. E, assim, deve-se conhecer:

1 - os créditos do sócio, em conta, devidamente atualizados;

2 - os débitos do sócio, em conta, devidamente atualizados;

3 - o valor do patrimônio líquido real;

4 - as expectativas de lucros da sociedade, quando ela vai continuar em funcionamento;

5 - as expectativas de realização do Ativo, quando a sociedade vai liquidar-se.”

Capa do livro Fundo de Comércio: Avaliação de Capital e Ativo Intangível, Doutrina e Prática, de Antônio Lopes de Sá.

Slide 152

STF - SUPREMO TRIBUNAL FEDERAL

Assegurar ao sócio retirante:

“[…] situação de igualdade na apuração de haveres, fazendo-se esta com a maior amplitude possível, com a exata verificação, física e contábil, dos valores do ativo”;

RE 89.464/SP

Slide 153

STF - SUPREMO TRIBUNAL FEDERAL

“Na apuração de haveres (divisão de bens) de uma sociedade, não prevalece o balanço que não foi aprovado pelo sócio falecido, excluído ou que se retirou. ”

Súmula 265

Slide 154

A apuração de haveres tem encontrado aplicação na ação de dissolução parcial da sociedade, respaldada pelo artigo 599 (CPC/2015), no qual se vislumbra a possibilidade de calcular os haveres de sócio falecido, excluído, ou que exerceu o direito de retirada ou recesso.

Slide 155

Em geral, as sociedades de responsabilidade limitada estabelecem, no contrato social, as modalidades e os períodos de pagamento dos haveres de sócios que se retiram, o que, segundo o artigo 609 (CPC/2015), deveria encerrar a controvérsia sobre esse ponto.

Slide 157

E quando o contrato social NÃO ESTIPULA a FORMA e os PRAZOS de pagamentos dos haveres de sócios retirantes?

Slide 158

CÓDIGO PROCESSO CIVIL

“Art. 609. Uma vez apurados, os haveres do sócio retirante serão pagos conforme disciplinar o contrato social e, no silêncio deste, nos termos do § 2º do art. 1.031 da Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil) .”

Slide 159

CÓDIGO CIVIL

“Art. 1.031. Nos casos em que a sociedade se resolver em relação a um sócio, o valor da sua quota, considerada pelo montante efetivamente realizado, liquidar-se-á, salvo disposição contratual em contrário, com base na situação patrimonial da sociedade, à DATA DA RESOLUÇÃO, verificada em balanço especialmente levantado..

§ 2º A quota liquidada será paga em dinheiro, no prazo de noventa dias, a partir da liquidação, salvo acordo, ou estipulação contratual em contrário.”

Capítulo 2 de 2 Sabedoria

2. Continuar o curso

Os atalhos para seguir no curso e os nove Tips, com este em destaque.